

Ob Sie Ihr Haus an die Kinder verkaufen, verschenken oder vererben, hat Auswirkungen auf die steuerliche Belastung, Ihre finanzielle Absicherung im Alter und die Interessen der Geschwister.
Dieser Ratgeber stellt die drei Wege nebeneinander und zeigt, welche Freibeträge, Fristen und Kosten bei jedem gelten. So schaffen Eltern und Kinder eine gemeinsame Grundlage für eine erfolgreiche Übergabe in der Familie.
Das Wichtigste in Kürze
- Verkauf an die Kinder: Kapital für die Eltern und keine Grunderwerbsteuer
- Verkauf unter Wert: Preisnachlass gilt als Schenkung
- Freibetrag bei Schenkung und Erbe: 400.000 Euro je Kind und Elternteil
- Schenkung zu Lebzeiten: Freibetrag alle zehn Jahre neu
- Pflichtteilsergänzung: Der anrechenbare Schenkungsanteil sinkt grundsätzlich jährlich, bei vorbehaltenen Nutzungsrechten gelten Besonderheiten
- Familienheim im Erbfall: unter Bedingungen steuerfrei, unter anderem Einzug des Kindes und zehn Jahre Selbstnutzung
Haus an die Kinder verschenken oder verkaufen: Was ist besser?
Ob Verkauf, Schenkung oder Vererbung besser passt, entscheidet das Ziel Ihrer Familie: der Kapitalbedarf der Eltern für das Leben im Alter, die anfallende Steuer und die Rolle der Geschwister.
Ob Sie das Haus an die Kinder vererben oder verkaufen, bestimmt auch, wann das Haus den Eigentümer wechselt. Beim Verkauf und bei der Schenkung gestalten Sie die Übergabe selbst und zu Lebzeiten, während das Erbe erst später verteilt wird.
Haben Sie mehrere Kinder, ist ein frühes gemeinsames Gespräch ein guter Anfang. Übernimmt ein Kind das Haus allein, können Ausgleichszahlungen an die Geschwister erforderlich werden. Deren Höhe und Zeitpunkt sollten Sie deshalb von Beginn an mitplanen.
Die Angaben zu Steuer und Recht sind allgemeine Informationen. Für Ihre konkrete Situation sind ein Steuerberater, ein Notar oder ein Fachanwalt für Erbrecht die richtigen Ansprechpartner.
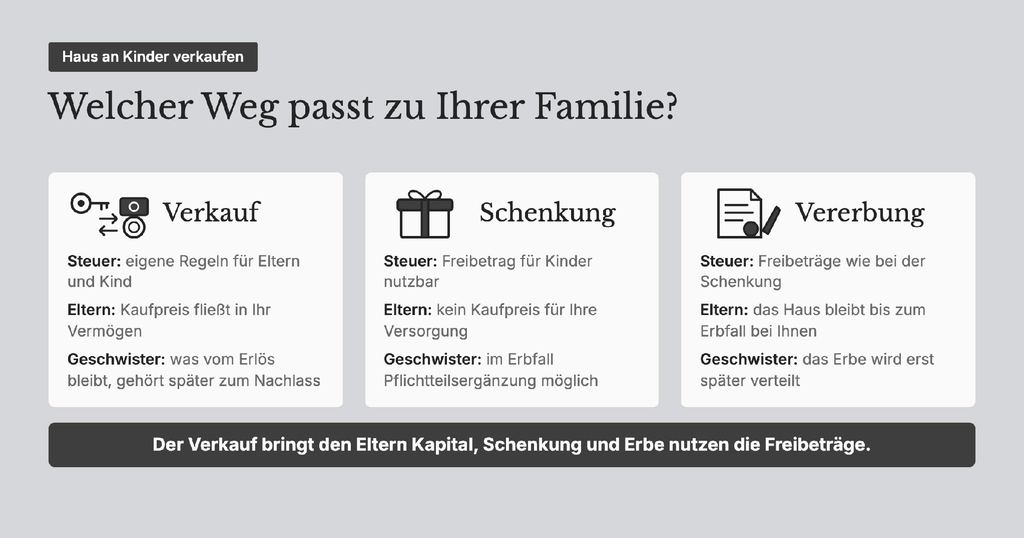
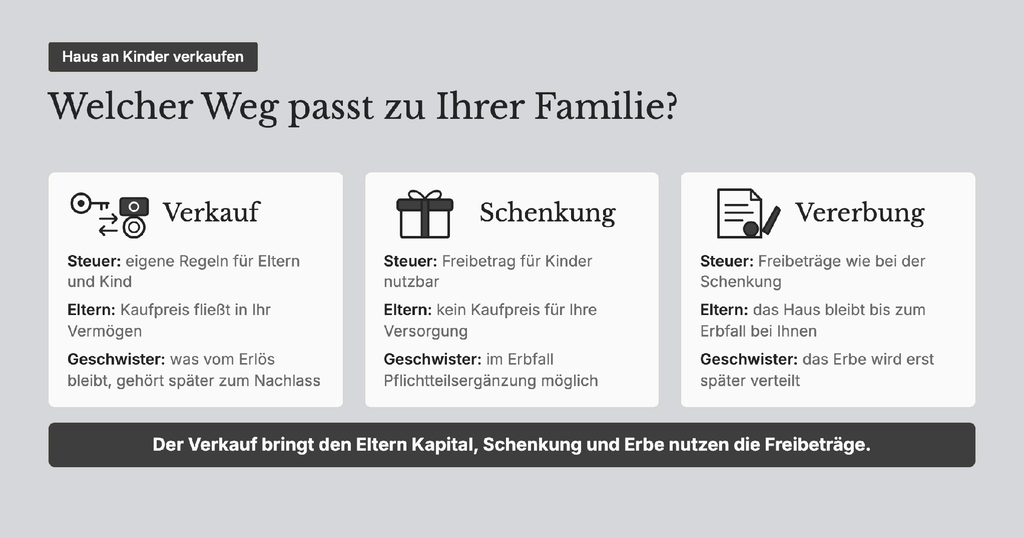
Ob Verkauf, Schenkung oder Vererbung: Jeder Weg bringt unterschiedliche finanzielle und rechtliche Folgen mit sich. Die folgende Grafik zeigt die wichtigsten Unterschiede auf einen Blick und hilft Ihnen, die Möglichkeiten für Ihre Familie einzuordnen.
Steuern beim Verkauf an die Kinder
Wenn Sie eine Immobilie an die Kinder verkaufen, sollten Sie diese drei Steuerregeln kennen:
- Grunderwerbsteuer: Der Kauf durch Ihr Kind ist nach § 3 Nr. 6 GrEStG steuerfrei, ebenso durch Stiefkinder und Ehegatten oder Lebenspartner der Kinder. Ihr Kind spart damit die 6,5 Prozent, die ein fremder Käufer nach dem Steuersatzgesetz NRW zahlen würde, bei 400.000 Euro Kaufpreis also 26.000 Euro.
- Spekulationsfrist: Verkaufen Sie binnen zehn Jahren nach der Anschaffung, ist ein Gewinn nach § 23 Abs. 1 Satz 1 Nr. 1 EStG auch beim Verkauf an das eigene Kind steuerpflichtig. Haben Sie das Haus seit der Anschaffung ausschließlich oder im Verkaufsjahr und den beiden Vorjahren selbst bewohnt, bleibt er steuerfrei.
- Abschreibung beim Kind: Vermietet Ihr Kind das Haus, schreibt es den Gebäudeanteil nach § 7 Abs. 4 EStG jährlich ab: 2 Prozent bei Fertigstellung von 1925 bis 2022, 3 Prozent ab 2023, 2,5 Prozent bei Fertigstellung vor 1925.
Ob die Ausnahme für selbst bewohnte Häuser greift, prüft ein Steuerberater. Möchten Sie Ihrem Kind beim Preis entgegenkommen, ist ein Verkauf unter Wert denkbar.
Kann ich mein Haus an mein Kind unter Wert verkaufen?
Ja, Sie können Ihr Haus unter dem Verkehrswert an Ihr Kind verkaufen. Liegt darin eine teilweise unentgeltliche Übertragung, kann der Preisnachlass als gemischte Schenkung gelten. Ob Schenkungsteuer anfällt, hängt von der steuerlichen Bewertung und den verfügbaren Freibeträgen ab.
Bei einem Verkauf unter Wert kann die Differenz zwischen dem Wert der übertragenen Immobilie und der Gegenleistung des Kindes eine gemischte Schenkung darstellen. Für die Schenkungsteuer ist die steuerliche Bewertung maßgeblich. Ein niedrigerer gemeiner Wert kann unter den gesetzlichen Voraussetzungen nachgewiesen werden.
Damit Sie die Mischform bewusst planen, statt sie ungewollt auszulösen, helfen diese Schritte:
- Wert ermitteln: Eine Marktwertanalyse zeigt den Verkehrswert, an dem Sie den Kaufpreis ausrichten.
- Preis festlegen: Der Kaufpreis passt zu Ihrem Kapitalbedarf und dem gewünschten Schenkungsanteil.
- Vertrag beurkunden: Der Notar hält Kauf und Schenkung im Vertrag fest.
Den steuerpflichtigen Anteil berechnet ein Steuerberater. Wie weit der Preisnachlass steuerfrei bleibt, hängt vom Freibetrag ab, der auch beim Überschreiben des Hauses gilt.
Haus an die Kinder überschreiben: Freibeträge, Wohnrecht und Schwiegerkinder
Wenn Sie überlegen, das Haus an die Kinder zu überschreiben oder zu verkaufen, entscheidet bei der Schenkung zuerst der Freibetrag über die Steuer. Für Kinder nennt § 16 Erbschaftsteuergesetz auf Gesetze im Internet einen Freibetrag von 400.000 Euro, der je Elternteil und alle zehn Jahre neu gilt.
| Schenkungsteuer | Wert |
|---|---|
| Freibetrag Kind, je Elternteil | 400.000 Euro |
| Freibetrag Schwiegerkind, Steuerklasse II | 20.000 Euro |
| Steuersatz Kind, steuerpflichtiger Erwerb bis 75.000 Euro | 7 Prozent |
| bis 300.000 Euro | 11 Prozent |
| bis 600.000 Euro | 15 Prozent |
Kommt ein Schwiegerkind als Beschenkter mit ins Grundbuch, gilt für seinen Anteil Steuerklasse II (§ 15 Abs. 1 ErbStG). Behalten Sie ein Wohnrecht oder einen Nießbrauch, mindert sein Kapitalwert den steuerpflichtigen Wert. Grunderwerbsteuer fällt bei der Schenkung nicht an (§ 3 Nr. 2 GrEStG), ebenso wenig beim Kauf durch ein Schwiegerkind (§ 3 Nr. 6 GrEStG).
Welche steuerlichen Folgen ein Verkauf oder eine Schenkung hat, kann ein Steuerberater für Ihre individuelle Situation berechnen.
Was passiert mit dem Haus, wenn die Eltern später Pflege brauchen?
Ein Verkauf an die Kinder zum Marktpreis bringt Ihnen Kapital, das für Pflege und den Alltag im höheren Alter bereitsteht. Zahlt Ihr Kind den vollen Preis, liegt in der Regel keine Schenkung vor, die Sie später zurückfordern könnten.
Können Sie nach einer Schenkung Ihren angemessenen Unterhalt später nicht mehr selbst bestreiten, dürfen Sie das Geschenk nach § 528 Abs. 1 BGB zurückfordern. Ein Rückforderungsanspruch wegen Verarmung des Schenkers ist grundsätzlich ausgeschlossen, wenn bei Eintritt der Bedürftigkeit seit der Leistung der Schenkung zehn Jahre vergangen sind (§ 529 Abs. 1 BGB). Ob die Frist abgelaufen ist und weitere Ausschlussgründe vorliegen, muss im Einzelfall geprüft werden.
Übernimmt das Sozialamt Pflegekosten, kann es den Rückforderungsanspruch durch schriftliche Anzeige auf sich überleiten (§ 93 Abs. 1 SGB XII). Eine frühe Schenkung gibt Ihnen hier mehr Planungssicherheit, weil die Frist früher abläuft. Welche Lösung zu Ihrer Vorsorge passt, klären Sie am besten mit einem Fachanwalt für Erbrecht oder Ihrem Notar.
Neben Ihrer eigenen Vorsorge betrifft die Entscheidung auch die Geschwister, die das Haus nicht übernehmen.
Pflichtteil der Geschwister bei Schenkung und Verkauf
Verkaufen Sie das Haus zum Marktpreis an ein Kind, fließt der Gegenwert in Ihr Vermögen. Was davon beim Erbfall noch vorhanden ist, gehört zum Nachlass, an dem auch die Geschwister teilhaben.
Bei einer Schenkung kann im Erbfall ein Pflichtteilsergänzungsanspruch der Geschwister entstehen (§ 2325 BGB). Die Schenkung zählt dabei nach Absatz 3 mit jedem weiteren Jahr weniger.
Nach der Rechtsprechung des Bundesgerichtshofs kann ein umfassend vorbehaltener Nießbrauch dazu führen, dass die Zehnjahresfrist für die Pflichtteilsergänzung nicht beginnt. Entscheidend ist, in welchem Umfang sich die Eltern die wirtschaftliche Nutzung der Immobilie vorbehalten haben. Ob und wann die Frist im Einzelfall läuft, sollte ein Fachanwalt für Erbrecht prüfen.
Bei einem Wohnrecht hängt der Beginn der Frist vom Einzelfall ab. Für ein gutes Miteinander in der Familie lohnt es sich, Kaufpreis, Ausgleich und spätere Erbfolge früh gemeinsam zu besprechen. Halten Sie die Ergebnisse mit Ihrem Notar fest, damit alle Kinder wissen, woran sie sind.
Bei einer Schenkung kann sich der Pflichtteilsergänzungsanspruch der Geschwister mit zunehmendem zeitlichem Abstand verringern. Wie sich der anrechenbare Anteil einer Schenkung innerhalb von zehn Jahren grundsätzlich reduziert, zeigt die folgende Grafik.
Hinweis: Die Darstellung zeigt den gesetzlichen Regelfall. Bei vorbehaltenem Nießbrauch oder Wohnrecht kann der Beginn der Zehnjahresfrist abweichen.
Bleibt das Haus bis zum Erbfall bei Ihnen, richtet sich der Blick auf die steuerlichen Folgen der Vererbung
Haus an die Kinder vererben: Wann bleibt das Erbe steuerfrei?
Wer überlegt, sein Haus an die Kinder zu vererben oder zu verkaufen, findet beim Erbe einen eigenen Vorteil. Kinder haben im Erbfall dieselben Freibeträge wie bei der Schenkung, also 400.000 Euro je Elternteil. Das Familienheim erben sie nach § 13 Abs. 1 Nr. 4c ErbStG steuerfrei, wenn diese Voraussetzungen erfüllt sind:
- Elternhaus: Der verstorbene Elternteil hat bis zum Erbfall selbst darin gewohnt oder war aus zwingenden Gründen daran gehindert.
- Selbstnutzung: Das Kind zieht unverzüglich selbst ein.
- Wohnfläche: Die Befreiung gilt bis 200 Quadratmeter, darüber nur anteilig.
- Zehn Jahre: Das Kind wohnt danach zehn Jahre selbst darin.
Zu Lebzeiten gibt es diese Befreiung nur unter Ehegatten und eingetragenen Lebenspartnern, nicht für Kinder. Ob die Voraussetzungen im konkreten Erbfall erfüllt sind, sollten Sie mit Ihrem Steuerberater klären.
Erben mehrere Geschwister, entscheidet die Erbengemeinschaft gemeinsam, ob sie das Haus in Köln verkaufen oder behalten will. Gehört eine Eigentumswohnung zum Erbe, begleiten wir bei Schmidt Immobilien den Wohnungsverkauf in Köln mit einer Einordnung nach Stadtteil. Für jeden dieser Wege zählt, welchen Wert die Immobilie tatsächlich hat.
Verkehrswert des Hauses: ein Preis, den Finanzamt, Bank und Geschwister nachvollziehen
Ob Sie Ihre Immobilie an die Kinder verkaufen, verschenken oder vererben: Jeder Weg braucht einen realistischen Wert, an dem sich Kaufpreis, Schenkungsteuer und der Ausgleich unter Geschwistern messen lassen. Das Finanzamt rechnet mit dem gemeinen Wert, während die Bank des Kindes den Kaufpreis prüft.
Bei der Preisfindung hilft es, beide Abweichungen und den begründeten Mittelweg zu kennen:
- Zu hoch angesetzt: Ein überhöhter Kaufpreis kann die Finanzierung des Kindes erschweren. Wird die Immobilie später öffentlich angeboten, kann ein zu hoher Angebotspreis die Vermarktung verzögern und Preisanpassungen erforderlich machen.
- Zu niedrig angesetzt: Die Familie verschenkt Geld, und das Finanzamt wertet die Differenz zum Steuerwert als ungewollte gemischte Schenkung.
- Gut begründet: Eine fundierte Marktwertanalyse durch erfahrene Wertermittler stützt sich auf die Daten des Gutachterausschusses Köln.
Als Immobilienmakler in Köln mit Büro im Gerling Quartier unterstützen wir Familien bei der fundierten Bewertung ihrer Immobilie. Dabei berücksichtigen wir die Besonderheiten des Kölner Immobilienmarkts und schaffen eine nachvollziehbare Grundlage für Verkauf, Schenkung oder Erbe.
Entscheiden Sie sich dafür, Ihre Immobilie in Köln zu verkaufen, begleiten wir Sie auch bei der Vermarktung und der gesamten Verkaufsabwicklung.
„Ein nachvollziehbarer Marktwert gibt Eltern und Kindern eine gemeinsame Grundlage. Mit ihm lässt sich jeder Weg in Ruhe besprechen“, erklärt Elke Schmidt, Inhaberin und Geschäftsführerin von Schmidt Immobilien.
Steht der Wert fest, kann die Familie die nächsten Schritte bis zum Vertrag gemeinsam planen.
Wie läuft der Hausverkauf an die Kinder ab?
Ob Sie das Haus an Ihre Kinder verschenken oder verkaufen: Beide Formen der Eigentumsübertragung müssen nach § 311b Abs. 1 BGB notariell beurkundet werden. Hilfreich ist es, wenn die ganze Familie den Vertragsentwurf vorher kennt und offene Fragen geklärt sind.
Die Notargebühren sind gesetzlich im Gerichts- und Notarkostengesetz festgelegt und nicht verhandelbar. Laut den Kostenbeispielen der Bundesnotarkammer kostet die Beurkundung bei einem Kaufpreis von 160.000 Euro 762 Euro. Hinzu kommen Gebühren für Vollzug und Betreuung, Auslagen und die Umsatzsteuer.
Für den Vertrag legen Sie Unterlagen wie Grundbuchauszug, Energieausweis und behördliche Bescheide bereit. Wir bei Schmidt Immobilien übernehmen die Organisation und Begleitung bei Notarterminen und Übergaben. Dabei stimmen wir die Termine mit dem Notariat ab und stehen Ihnen bis zur Schlüsselübergabe zur Seite.
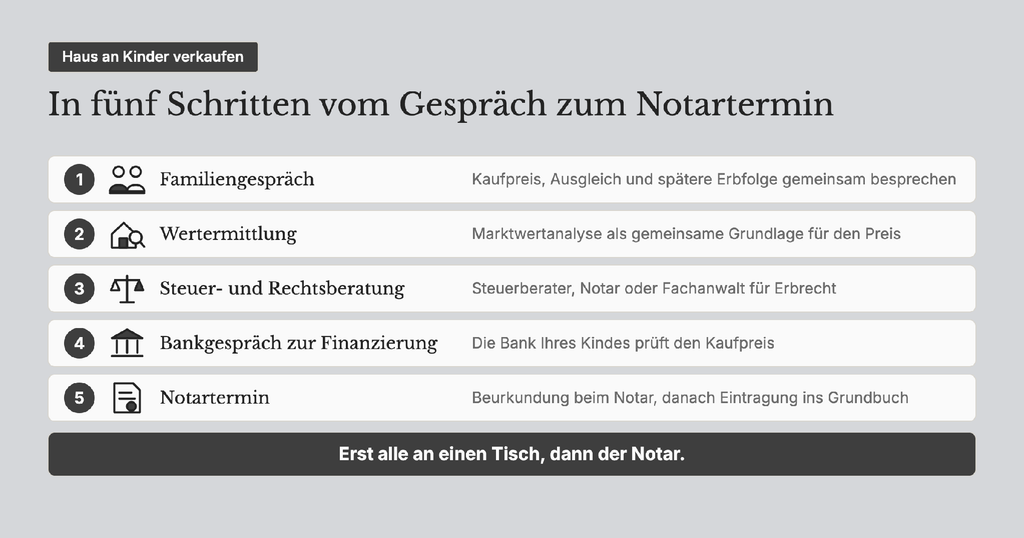
Von der ersten Abstimmung innerhalb der Familie über die Immobilienbewertung bis zur notariellen Beurkundung sind mehrere Schritte notwendig. Wie Sie den Hausverkauf an Ihre Kinder sinnvoll vorbereiten und welche Stationen dabei wichtig sind, zeigt die folgende Grafik.
Fazit
Welcher Weg zu Ihrer Familie passt, hängt davon ab, was Ihnen am wichtigsten ist. Brauchen Sie als Eltern Kapital für das Leben im Alter, passt der Verkauf zum Marktpreis, bei dem der Gegenwert zunächst in Ihrem Vermögen bleibt. Steht die Steuer im Vordergrund und ist Ihre Versorgung auf anderem Weg geregelt, nutzt eine frühe Schenkung den Freibetrag und lässt die Frist für eine Rückforderung früher ablaufen. Möchte ein Kind das Elternhaus nach dem Erbfall selbst bewohnen, kann es unter den genannten Voraussetzungen als Familienheim steuerfrei bleiben.
Häufige Fragen
Kann man seinen Eltern das Haus abkaufen?
Ja, Kinder können ihren Eltern das Haus abkaufen und sind dabei Käufer wie jeder andere auch. Wenn Eltern ihr Haus an die Kinder verkaufen, kann das Kind den Kaufpreis über die eigene Bank finanzieren oder ein Darlehen der Eltern nutzen. Damit das Finanzamt ein solches Familiendarlehen anerkennt, muss es einem Vergleich mit fremden Dritten standhalten. Dazu gehören eine feste Laufzeit, eine vereinbarte Tilgung und Zinsen, die tatsächlich gezahlt werden. Wie Sie Laufzeit und Zinssatz im Einzelfall festlegen, besprechen Sie am besten mit Ihrem Steuerberater.
Können Eltern nach dem Verkauf im Haus wohnen bleiben?
Ja, Eltern können nach dem Verkauf im Haus wohnen bleiben, entweder mit einem Wohnrecht im Grundbuch oder mit einem Mietvertrag mit ihrem Kind. Das Wohnrecht wird beim Notar vereinbart und gibt Ihnen ein festes Recht, im Haus zu leben, obwohl Ihr Kind der Eigentümer ist. Mit einem Mietvertrag zahlen Sie Ihrem Kind eine monatliche Miete, die ihm bei der Finanzierung des Kaufpreises helfen kann. Ein eingetragenes Wohnrecht belastet das Haus. Besprechen Sie seine Wirkung auf Kaufpreis und Finanzierung deshalb vorab mit der Bank Ihres Kindes und Ihrem Steuerberater.
Wie oft können Eltern den Freibetrag für ihre Kinder nutzen?
Eltern können den Freibetrag für jedes Kind alle zehn Jahre neu nutzen, und zwar jeder Elternteil für sich. Der Grund steht in § 14 Abs. 1 ErbStG, nach dem das Finanzamt Zuwendungen derselben Person innerhalb von zehn Jahren zusammenrechnet. Liegt eine frühere Schenkung länger zurück, steht der volle Freibetrag wieder bereit. So lässt sich ein Haus auch in mehreren Schritten übertragen, etwa zuerst ein Anteil und später der Rest. Auch ein Erbe innerhalb von zehn Jahren nach einer Schenkung wird mit ihr zusammengerechnet. Den passenden Zeitplan rechnet Ihr Steuerberater mit Ihnen durch.
Wer ist der beste Immobilienmakler in Köln für den Hausverkauf an die Kinder?
Einen guten Immobilienmakler für den Hausverkauf an die Kinder erkennen Sie an genauer Kenntnis des Kölner Markts, an einer fundierten Marktwertanalyse durch erfahrene Wertermittler und an einem festen Ansprechpartner bis zur Übergabe. Wir bei Schmidt Immobilien bringen dafür über 20 Jahre im Kölner Immobiliengeschäft und über 200 vermittelte Objekte mit. Als Mitglied im IVD mit eigenem Büro im Gerling Quartier sind wir persönlich erreichbar. Bei Google bewerten uns Kunden mit 5 von 5 Sternen bei über 30 Bewertungen. Steuerliche und rechtliche Fragen beantworten Ihr Steuerberater und Ihr Notar, mit denen wir den Ablauf gern abstimmen.